خطرات اور سیکیورٹی
Stock Risk Management Urdu: Position Size اور Trading Journal
Risk budget، position size، fees، slippage، gap stress، concentration اور trading journal کو ایک قابلِ عمل stock risk plan میں جوڑنے کی مکمل اردو رہنمائی۔

آخری factual review: 25 اگست 2026۔ یہ تعلیمی risk-planning framework ہے، ذاتی سرمایہ کاری مشورہ یا maximum loss کی ضمانت نہیں۔ Stock کی قیمت gap کر سکتی ہے، liquidity ختم ہو سکتی ہے اور اصل execution منصوبے سے بدتر ہو سکتا ہے۔
Stock risk management کا مطلب یہ نہیں کہ ہر trade منافع دے گا۔ اس کا مقصد یہ ہے کہ order دینے سے پہلے یہ معلوم ہو: اگر thesis غلط نکلی تو کتنی رقم خطرے میں ہے، کتنے shares لینے ہیں، کون سا واقعہ نقصان بڑھا سکتا ہے، اور بعد میں فیصلے کو کس evidence سے جانچنا ہے۔ اس guide کے آخر تک آپ ایک مکمل pre-trade plan، position-size calculation اور قابلِ copy trading journal بنا سکیں گے۔
مختصر جواب: پوزیشن کا سائز کیسے نکالیں؟
چار inputs لکھیں:
- موجودہ investable portfolio value؛
- اس idea کے لیے منتخب risk budget؛
- entry price؛
- وہ price یا condition جہاں thesis invalid ہو جائے۔
پھر:
Risk budget = portfolio value × منتخب risk %
Planned loss % = (entry − invalidation) ÷ entry
ابتدائی position value = risk budget ÷ planned loss %
یا shares میں:
Shares = risk budget ÷ (entry − invalidation)
دونوں formulas ایک ہی نتیجہ دیتے ہیں۔ مگر final size سے پہلے fees، spread، slippage، gap، event اور portfolio concentration کے لیے کمی کرنا ضروری ہو سکتا ہے۔ منتخب risk % کوئی universal یا سرکاری rule نہیں؛ یہ آپ کی مالی حالت، مقصد، time horizon اور loss برداشت کرنے کی صلاحیت کے مطابق ذاتی policy ہے۔
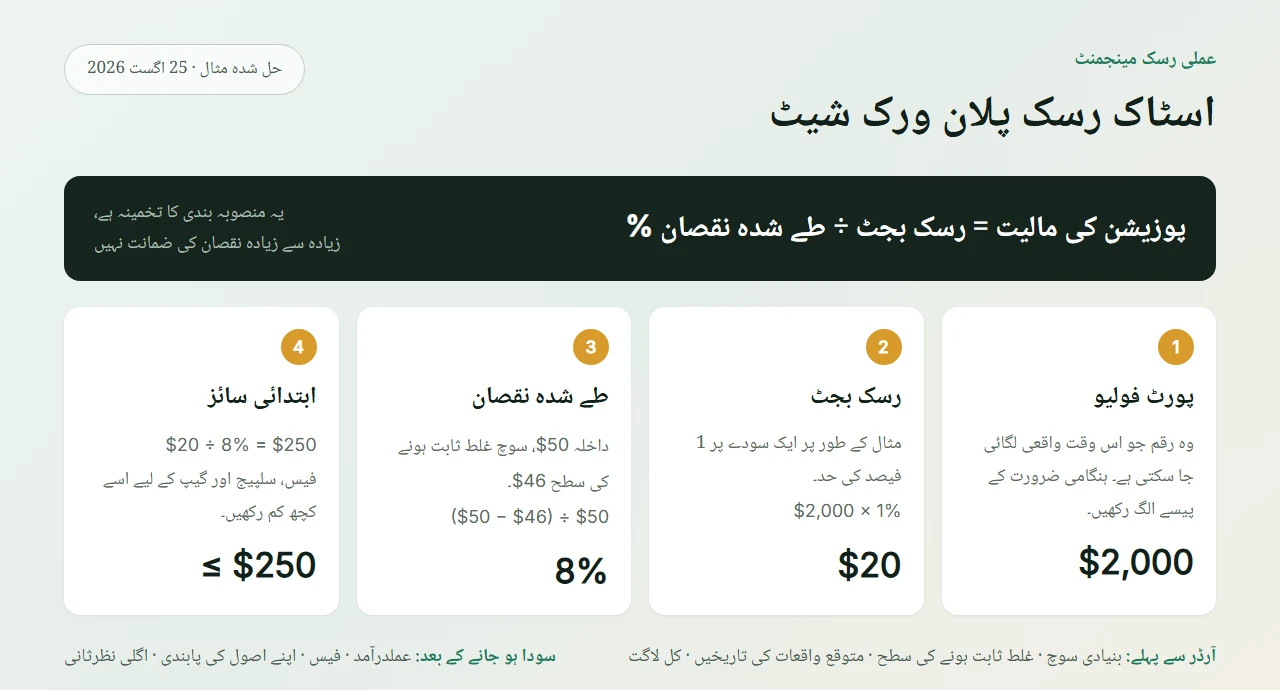
یہ اصل editorial worksheet فرضی return نہیں دکھاتی؛ صرف position-size arithmetic سمجھاتی ہے۔ اسے اپنے numbers سے دوبارہ calculate کریں۔
مکمل مثال: 2,000 ڈالر پورٹ فولیو سے شیئرز تک
فرض کریں:
| ان پٹ | مثال | مطلب |
|---|---|---|
| investable portfolio | $2,000 | emergency fund سے الگ رقم |
| منتخب risk policy | 1% | مثال، recommendation نہیں |
| risk budget | $20 | $2,000 × 1% |
| planned entry | $50 | Preview/limit میں دیکھا price |
| thesis invalidation | $46 | research کے مطابق thesis غلط ہونے کی سطح |
| price risk per share | $4 | $50 − $46 |
| raw shares | 5 | $20 ÷ $4 |
| raw position value | $250 | 5 × $50 |
یہاں 5 shares لینے سے planned price risk $20 بنتا ہے۔ مگر $250 صرف ابتدائی ceiling ہے۔ اگر estimated buy/sell fees، spread اور slippage risk budget میں شامل نہیں تو حقیقی نقصان $20 سے زیادہ ہو سکتا ہے۔ Fractional share ملتا ہو تو decimal quantity ممکن ہو سکتی ہے؛ نہ ملے تو shares کو ہمیشہ نیچے کی طرف round کریں، اوپر نہیں۔
مرحلہ 1: لگائی جا سکنے والی رقم درست لکھیں
Position sizing میں bank balance یا پوری net worth نہ ڈالیں۔ وہ رقم لکھیں جو واقعی اس investment account میں risk کے لیے مختص ہے۔ اس سے الگ رکھیں:
- emergency fund اور قریب کی لازمی ادائیگیاں؛
- قرض کی قسط یا tax کے لیے رکھی رقم؛
- وہ cash جو اگلے چند سال میں لازماً درکار ہے؛
- ایسی رقم جس کے نقصان سے بنیادی زندگی متاثر ہو۔
Portfolio value ہر نئے plan سے پہلے تازہ کریں۔ 2,000 ڈالر سے شروع ہونے والا account loss یا deposit کے بعد وہی 2,000 نہیں رہتا۔ Fixed $20 risk مسلسل استعمال کرنا percentage risk کو آہستہ آہستہ بدل دے گا۔
مرحلہ 2: رسک بجٹ کی اپنی پالیسی بنائیں
Risk budget وہ رقم ہے جسے آپ منصوبے کے اندر کھونے کے لیے تیار ہیں، نہ کہ وہ رقم جو ہر صورت maximum رہے گی۔ Policy کو percentage اور dollar دونوں میں لکھیں:
موجودہ portfolio: $2,000 · منتخب policy: 1% · planned risk budget: $20
اگر portfolio $1,800 رہ جائے تو اسی 1% policy کا اگلا budget $18 ہوگا۔ اگر volatility، earnings یا liquidity خطرہ معمول سے زیادہ ہو تو policy limit سے کم risk لینا درست ہے؛ limit تک پہنچنا لازم نہیں۔ “اچھا موقع لگ رہا ہے” risk بڑھانے کی قابلِ پیمائش وجہ نہیں۔
CME Group کی position-size education بھی size طے کرنے سے پہلے logical stop/invalidation اور account کے قابلِ برداشت dollar یا percentage risk جاننے پر زور دیتی ہے۔ CME کی مثال futures پر ہے؛ یہاں اسی عمومی arithmetic کو unleveraged stocks کے لیے استعمال کیا گیا ہے۔
مرحلہ 3: سوچ غلط ثابت ہونے کی قیمت صرف پسندیدہ stop نہیں
Invalidation وہ level یا business event ہے جہاں اصل thesis غلط ثابت ہو۔ اسے random round number یا صرف “میں 8% برداشت کر سکتا ہوں” سے نہ بنائیں۔ پہلے research evidence دیکھیں، پھر distance نکلنے دیں۔ مثالیں:
- revenue thesis کے خلاف نئی filing؛
- اہم support ٹوٹنے کے ساتھ volume/market structure میں تبدیلی؛
- debt covenant، regulatory یا product event؛
- مقررہ time window میں thesis کا ظاہر نہ ہونا۔
اگر logical invalidation entry سے بہت دور ہے تو حل stop کو مصنوعی طور پر قریب کرنا نہیں؛ position size کم کرنا یا trade چھوڑنا ہے۔ کچھ long-term theses price کے بجائے بنیادی condition سے invalidate ہوتی ہیں۔ ایسی صورت میں gap scenario اور review date الگ لکھیں۔
مرحلہ 4: فیس، اسپریڈ اور سلپیج کے بعد قابلِ استعمال رسک
بنیادی formula صرف price distance لیتا ہے۔ زیادہ محتاط calculation یہ ہے:
Usable price-risk budget = total risk budget − estimated round-trip fees − execution buffer
Execution buffer کی definition پہلے لکھیں: اگر آپ کا slippage estimate پہلے ہی bid-ask spread شامل کرتا ہے تو spread دوبارہ subtract نہ کریں؛ اگر نہیں کرتا تو spread allowance + additional slippage allowance الگ رکھیں۔ ایک ہی cost کو دو بار count کرنا size کو غیر ضروری طور پر کم، اور اسے بالکل count نہ کرنا risk کو کم ظاہر کرے گا۔
فرض کریں $20 total budget میں illustrative طور پر buy/sell fees $0.70 اور spread سمیت execution buffer $0.50 رکھا۔ usable price-risk budget $18.80 رہتا ہے۔ $4 risk per share کے حساب سے:
$18.80 ÷ $4 = 4.70 shares
اگر صرف whole shares ملیں تو 4 shares؛ position $200۔ اگر fractional support ہو تو quantity پھر بھی اس لیے نیچے رکھی جا سکتی ہے کہ fee یا execution estimate بدل سکتا ہے۔ اصل fee ہمیشہ live Preview اور بعد میں Order History/statement سے لیں؛ یہاں numbers صرف arithmetic کی مثال ہیں۔ تفصیلی cost model کے لیے Binance Stocks trading fees guide دیکھیں۔
Investor.gov کی fee guidance یاد دلاتی ہے کہ transaction اور ongoing دونوں costs return کم کرتے ہیں، اس لیے buy اور sell دونوں طرف کی estimated cost journal میں الگ رکھیں۔
مرحلہ 5: گیپ کا دباؤ ٹیسٹ — stop قیمت کی ضمانت نہیں
Entry $50 اور invalidation $46 ہے، مگر earnings کے بعد stock $42 پر کھل سکتا ہے۔ اگر 5 shares تھے تو price loss:
5 × ($50 − $42) = $40
یہ portfolio کا 2% ہے، حالانکہ planned risk 1% تھا؛ fees الگ۔ اسی لیے ہر plan میں کم از کم تین scenarios لکھیں:
| منظرنامہ | فرض کردہ اخراج | 5 شیئرز پر قیمت کا نقصان | پورٹ فولیو پر اثر |
|---|---|---|---|
| plan | $46 | $20 | 1.0% |
| adverse slippage | $45 | $25 | 1.25% |
| event gap | $42 | $40 | 2.0% |
اگر gap scenario ناقابلِ برداشت ہے تو size مزید کم کریں، event سے پہلے exposure کم کریں یا order نہ دیں۔ Stop order protection tool ہو سکتا ہے، insurance نہیں۔ FINRA کی 2025 stop-order guidance کے مطابق volatile market میں stop trigger ہونے کے بعد execution stop price سے نمایاں طور پر مختلف ہو سکتی ہے؛ stop-limit price control دیتا ہے مگر fill کی ضمانت نہیں۔
Binance Stocks میں stop کی موجودگی فرض نہ کریں
ہر platform، symbol اور session میں order types ایک جیسے نہیں ہوتے۔ اگر Stocks order ticket میں Stop یا Stop-limit صاف دکھائی نہیں دیتا تو اسے available تصور نہ کریں۔ Manual alert بھی execution نہیں؛ notification miss، app outage، sleep hours یا market gap کے باعث exit دیر سے ہو سکتا ہے۔
Order دینے سے پہلے ticket پر واقعی دکھنے والے fields — Market/Limit، quantity/amount، session، time-in-force اور funding source — پڑھیں۔ Order selection کی مکمل وضاحت Market vs Limit Order guide میں ہے۔ Risk plan کو کسی unsupported order type پر منحصر نہ بنائیں۔
مرحلہ 6: ایک پوزیشن کا خطرہ اور ارتکاز کا خطرہ الگ ہیں
5 shares × $50 = $250، یعنی $2,000 portfolio کا 12.5%۔ Planned loss صرف $20 ہے، مگر company zero ہو تو position کا زیادہ حصہ ضائع ہو سکتا ہے۔ اس لیے دو limits الگ لکھیں:
- trade risk: invalidation تک متوقع نقصان؛
- position exposure: پوری position کی market value ÷ portfolio value۔
پھر sector/factor exposure دیکھیں۔ پانچ technology stocks پانچ آزاد risks نظر آ سکتے ہیں، مگر rates، chips یا AI spending shock میں ایک ساتھ گر سکتے ہیں۔ Employer stock، ETF holdings اور individual stock میں overlap بھی concentration بناتا ہے۔
Sector weight = اسی sector کی تمام positions کی موجودہ market value ÷ موجودہ portfolio value
مثلاً $2,000 portfolio میں technology کی positions مجموعی طور پر $600 ہوں تو sector weight 30% ہے، چاہے وہ رقم کئی tickers میں تقسیم ہو۔ ETF کے اندر موجود exposure معلوم ہو تو overlap note کریں؛ exact look-through data نہ ہو تو اسے estimate کے طور پر label کریں۔
Investor.gov کی diversification guidance کے مطابق diversification loss ختم یا market decline سے protection guarantee نہیں کرتی، لیکن ایک investment پر انحصار کم کر سکتی ہے۔ Journal میں company کے ساتھ sector، country، currency اور major factor tag بھی رکھیں۔
مرحلہ 7: آنے والے واقعات رسک بجٹ بدل سکتے ہیں
Order سے پہلے کم از کم یہ dates check کریں:
- earnings اور guidance؛
- dividend ex-date؛
- shareholder vote یا corporate action؛
- اہم regulatory/court deadline؛
- index addition/removal؛
- market holiday اور shortened session۔
Earnings کے قریب implied uncertainty بڑھ سکتی ہے اور after-hours gap regular-session stop کو bypass کر سکتا ہے۔ Event کے دونوں طرف position رکھنا خودبخود غلط نہیں، مگر journal میں واضح لکھیں: “event hold intentional ہے یا calendar دیکھا ہی نہیں؟” اگر جواب معلوم نہیں تو order ready نہیں۔
R-multiple سے مختلف سائز کا موازنہ
1R = planned risk budget۔ مثال میں 1R = $20۔ نتیجہ fees کے بعد ناپیں:
- net loss $10 = −0.5R؛
- net loss $23 = −1.15R؛
- net profit $32 = +1.6R۔
R-multiple dollar size کے فرق کو normalize کرتا ہے، مگر poor thesis کو اچھا نہیں بناتا۔ اگر اکثر actual loss −1R سے بدتر ہے تو slippage، gaps، late exits، inaccurate fee estimates یا rule violations الگ count کریں۔ صرف win rate کافی نہیں؛ 70% wins بھی خراب ہو سکتے ہیں اگر چند losses بہت بڑے ہوں۔
پورٹ فولیو کی کمی کیوں اہم ہے؟
Loss recover کرنے کے لیے required gain برابر percentage نہیں ہوتا:
| پورٹ فولیو کی کمی | break-even کے لیے درکار منافع |
|---|---|
| −10% | +11.1% |
| −20% | +25% |
| −30% | +42.9% |
| −50% | +100% |
یہ mathematical relationship ہے، return forecast نہیں۔ اسی وجہ سے loss کے بعد size دوگنا کرنا recovery plan نہیں؛ یہ اگلی غلطی کا اثر بڑھاتا ہے۔ Risk budget ہمیشہ موجودہ equity اور لکھی ہوئی policy سے دوبارہ نکالیں۔
آرڈر دینے سے پہلے 12 نکات کا دروازہ
Confirm صرف تب دبائیں جب ہر جواب تحریری ہو:
- ticker اور product identity درست ہے؟
- thesis ایک جملے میں قابلِ test ہے؟
- کم از کم ایک مخالف evidence لکھا؟
- entry اور invalidation کس source سے آئے؟
- portfolio value تازہ ہے؟
- dollar اور percentage risk دونوں calculate کیے؟
- round-trip fees، spread اور slippage شامل کیے؟
- gap scenario برداشت کے اندر ہے؟
- company/sector/factor concentration check ہوئی؟
- earnings اور market calendar دیکھا؟
- order type/session/time-in-force واقعی ticket پر supported ہے؟
- review اور exit condition پہلے لکھی؟
ایک بھی critical field نامعلوم ہو تو “no trade” مکمل اور درست decision ہے۔ Checklist کو order کے بعد memory سے نہ بھریں؛ اس سے hindsight bias پیدا ہوگا۔
سودے سے پہلے کا جرنل: نقل کرنے کے لیے تیار سانچہ
نیچے کا block ہر نئے idea کے لیے copy کریں:
| خانہ | آرڈر سے پہلے جواب |
|---|---|
| date/time + timezone | |
| ticker / product type | |
| source links + access date | |
| thesis in one sentence | |
| strongest contrary evidence | |
| current portfolio value | |
| selected risk % and $ budget | |
| planned entry | |
| invalidation price/condition | |
| risk per share | |
| estimated buy + sell costs | |
| slippage/gap assumption | |
| calculated shares/value | |
| position and sector weight | |
| upcoming event dates | |
| order type/session/TIF | |
| review date | |
| no-trade condition |
Source link کے ساتھ document/filing period اور access date بھی لکھیں۔ صرف social post یا screenshot کو بنیادی evidence نہ بنائیں؛ stock fundamental research checklist میں filing-based workflow موجود ہے۔
سودا مکمل ہوتے ہی عملدرآمد کا ریکارڈ
Order Filled، Partial یا Open ہوتے ہی یہ fields محفوظ کریں:
- submitted time اور execution time، timezone سمیت؛
- requested بمقابلہ filled quantity؛
- expected بمقابلہ average fill price؛
- platform fee، conversion اور دوسری visible charges؛
- order type، session اور time-in-force؛
- remaining/open quantity؛
- risk plan کے مقابلے میں نئی actual exposure۔
اگر partial fill ہوا تو original full quantity پر risk نہ لکھیں؛ actual filled quantity سے دوبارہ calculation کریں، اور open remainder cancel یا برقرار رکھنے کا فیصلہ الگ درج کریں۔ Statement یا order screenshot میں UID، email، account number، balance اور tax identifier ہو تو public/shareable journal میں شامل نہ کریں۔
پوزیشن بند کرنے کے بعد اپنے عمل کا جائزہ
صرف profit/loss لکھنے سے journal کمزور رہتا ہے۔ یہ سوالات جواب دیں:
- thesis کس evidence سے صحیح یا غلط ہوئی؟
- exit planned condition پر تھا یا emotion پر؟
- net P/L اور R-multiple کیا رہا؟
- actual fee/slippage estimate سے کتنا مختلف تھا؟
- gap یا session نے execution بدلا؟
- position/sector limit ٹوٹی؟
- اگلی بار ایک observable rule کیا بدلے گا؟
Lucky profit کے باوجود broken rule کو violation لکھیں۔ Planned small loss لازماً bad decision نہیں، اور unplanned profit لازماً good process نہیں۔ نتیجے اور process کو الگ score کریں۔
ماہانہ جائزہ: کم از کم 20 مشاہدات کے بعد
بہت چھوٹے sample پر strategy conclusion نہ نکالیں۔ مناسب observations جمع ہونے پر یہ metrics دیکھیں:
- planned risk کے مقابلے میں average actual loss؛
- median اور worst slippage؛
- total fees ÷ gross profit؛
- planned بمقابلہ unplanned trades؛
- rule-follow rate؛
- average win R، average loss R اور largest loss R؛
- sector/factor concentration؛
- earnings/gap سے آنے والے losses؛
- Market اور Limit orders کی execution quality۔
20 trades کوئی statistical guarantee نہیں؛ یہ صرف ایک ابتدائی review checkpoint ہے۔ مختلف market regimes اور کم sample کو واضح label کریں۔ Strategy بدلنے سے پہلے data-definition ایک جیسی رکھیں، ورنہ apples-to-oranges comparison ہوگا۔
عام غلطیاں اور فوری درستی
| غلطی | مسئلہ | درستی |
|---|---|---|
| available cash کو position size سمجھنا | risk distance غائب | budget ÷ risk per share استعمال کریں |
| 1% کو universal safe number کہنا | ذاتی حالات نظرانداز | اسے example policy label کریں |
| fee صرف buy پر لینا | net loss کم دکھتا ہے | estimated round-trip costs رکھیں |
| stop کو guaranteed exit سمجھنا | gap/slippage ignore | adverse اور gap scenario بنائیں |
| correlated stocks کو diversification کہنا | hidden concentration | sector/factor overlap map کریں |
| loss کے بعد size دوگنا کرنا | drawdown تیز | current equity سے policy دوبارہ لگائیں |
| journal بعد میں memory سے بھرنا | hindsight bias | critical fields Confirm سے پہلے لکھیں |
| صرف P/L track کرنا | process بہتر نہیں ہوتا | rule, evidence اور execution metrics رکھیں |
ایک مکمل حل شدہ فیصلہ
2,000 ڈالر portfolio، 1% illustrative policy، $50 entry اور $46 invalidation سے raw size 5 shares/$250 نکلا۔ Round-trip cost اور slippage allowance نے usable risk گھٹایا، اس لیے whole-share example میں size 4 shares/$200 ہوا۔ پھر earnings gap scenario میں $42 exit فرض کیا:
4 × ($50 − $42) = $32 price loss، costs الگ
یہ $20 policy سے اب بھی زیادہ ہے۔ اگر $32 + costs ناقابلِ برداشت ہیں تو تین جائز فیصلے ہیں: size مزید کم، event کے بعد wait، یا no trade۔ Formula کا مقصد ہر صورت order بنانا نہیں؛ بعض اوقات صحیح output صفر shares ہوتا ہے۔
آخری ایک صفحے کا اصول
ہر stock decision میں یہ ترتیب برقرار رکھیں:
Evidence → invalidation → risk budget → fees/gap adjustment → position size → order check → fill reconciliation → journal review
Position sizing loss کو محدود کرنے کی کوشش ہے، guarantee نہیں۔ Market gap، liquidity، platform availability، currency conversion، operational failure اور human delay حقیقی نقصان کو plan سے زیادہ کر سکتے ہیں۔ قرض، emergency fund یا ضروری اخراجات کی رقم risk میں نہ ڈالیں؛ اپنی مالی اور قانونی صورتِ حال کے لیے qualified professional سے رجوع کریں۔