اسٹاک ٹریڈنگ
ڈالر میں کمائی، روپے میں کتنا منافع؟ امریکی حصص کا حساب
ڈالر میں حصص کا منافع پاکستانی روپے میں کیسے ناپیں؟ شرحِ تبادلہ، فیس اور ڈیویڈنڈ کے ساتھ قابلِ حساب مثالیں، اور تخمینی قدر و اصل وصولی کا فرق۔
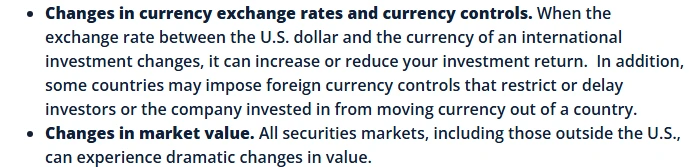
امریکی حصص میں ڈالر کا منافع پاکستانی روپے میں اسی شرح سے نہیں بڑھتا۔ حصص کی قیمت کے ساتھ ڈالر اور روپے کا تبادلہ نرخ بھی بدلتا ہے۔ اپنے پیسے کا نتیجہ جاننے کے لیے صرف ڈالر میں حاصل ہونے والے منافع کو آج کے نرخ سے ضرب نہ دیں؛ ابتدا میں لگنے والے روپے اور آخر میں ملنے والے روپے کا موازنہ کریں۔
یہ حساب پاکستان میں رہنے والے اس قاری کے لیے ہے جس کے پاس ڈالر میں خریدے گئے حصص اور متعلقہ لین دین کا ریکارڈ موجود ہے۔ اسے سمجھنے کے لیے کسی پلیٹ فارم پر رجسٹریشن ضروری نہیں۔ یہاں بیرونِ ملک رقم بھیجنے کی اہلیت، کسی مخصوص حصص کی خریداری یا ٹیکس گوشوارے کا طریقہ طے نہیں کیا جا رہا۔
ماخذ کی جانچ: 9 ستمبر 2026۔ تمام حسابی مثالیں فرضی ہیں؛ ان میں استعمال ہونے والے نرخ آج کے بازار کے نرخ یا کسی ادارے کی پیشکش نہیں۔
پہلے طے کریں: کاغذی قدر یا واپس ملنے والی رقم؟
آپ ان میں سے کون سا سوال حل کر رہے ہیں؟
- حصص ابھی موجود ہیں: ان کی موجودہ ڈالر قدر کو منتخب تاریخ کے تبادلہ نرخ سے روپے میں ناپیں۔ یہ تخمینی قدر ہے؛ فروخت، تبادلے اور منتقلی کے اخراجات ابھی باقی ہو سکتے ہیں۔
- حصص بیچ دیے، مگر ڈالر رکھے ہوئے ہیں: حصص کی فروخت مکمل ہے، لیکن روپے میں آخرکار ملنے والی رقم ابھی طے نہیں ہوئی۔ ڈالر کو بعد میں تبدیل کرنے تک کرنسی کا خطرہ باقی رہتا ہے۔
- ساری رقم روپے میں واپس مل گئی ہے: ابتدائی مکمل خرچ کو آخری خالص وصولی سے ملائیں۔ یہی اس مکمل لین دین کا روپے میں نقد نتیجہ ہے۔
یہاں «روپے میں منافع» سے مراد مہنگائی کے اثر کو نکالے بغیر منافع ہے۔ روپے کی تعداد بڑھنا اور قوتِ خرید بڑھنا الگ باتیں ہیں۔
سادہ مثال: ڈالر میں 10 فیصد، روپے میں تقریباً 6 فیصد
پہلے فیس، ٹیکس اور نقد منافع یعنی ڈیویڈنڈ کو الگ رکھ کر صرف دو اثر دیکھیں۔ فرض کریں ایک ہی بار سرمایہ لگایا، درمیان میں کوئی رقم شامل یا نکالی نہیں:
| حساب کا جزو | ابتدا | اختتام |
|---|---|---|
| حصص کی ڈالر قدر | 1,000 USD | 1,100 USD |
| ایک ڈالر کی قیمت | 280 PKR | 270 PKR |
| روپے میں قدر | 280,000 PKR | 297,000 PKR |
ڈالر میں حصص کی قدر 100 ڈالر، یعنی 10 فیصد بڑھی۔ لیکن روپے میں حساب یہ ہے:
Start PKR = 1,000 * 280
          = 280,000
End PKR   = 1,100 * 270
          = 297,000
Profit = 297,000 - 280,000
       = 17,000 PKR
Return = 17,000 / 280,000
       = 6.07%
اگر صرف 100 ڈالر کے منافع کو 270 سے ضرب دیں تو 27,000 روپے آئیں گے، جو درست جواب نہیں۔ اصل 1,000 ڈالر کی روپے میں قدر بھی 280,000 سے گھٹ کر 270,000 ہوئی: وہاں 10,000 روپے کا منفی اثر پڑا۔ اسی لیے پورے ابتدائی اور آخری سرمائے کا موازنہ ضروری ہے۔
دونوں شرحوں کو جمع کیوں نہیں کر سکتے؟
نرخ ہمیشہ ایک ڈالر کے بدلے روپے میں لکھیں۔ پھر اسی مدت کے لیے:
r = USD return
fx = end rate / start rate
PKR return = (1 + r) * fx - 1
یہاں r ڈالر میں شرحِ منافع ہے، جبکہ fx آخری تبادلہ نرخ کو ابتدائی نرخ سے تقسیم کرنے کا حاصل ہے۔ شرح کو اعشاریے میں ڈالیں: 10 فیصد کے لیے 0.10۔ اوپر کی مثال میں حساب یوں ہوگا:
fx = 270 / 280
PKR return = 1.10 * fx - 1
           = 0.060714
           = 6.07%
کوڈ نما حساب میں * ضرب اور / تقسیم کی علامت ہیں؛ اعشاری شرح کو فیصد بنانے کے لیے 100 سے ضرب دیں۔ حصص اور کرنسی کی شرحیں ضرب کے ذریعے ملتی ہیں؛ محض جمع کرنے سے مشترکہ اثر چھوٹ جاتا ہے۔ یہ فارمولا اسی سادہ صورت کا ہے جس میں درمیان میں بیرونی جمع یا نکاسی نہیں ہوئی۔
حصص بڑھیں، پھر بھی روپے میں نقصان ہو سکتا ہے
اسی فرضی 1,000 ڈالر کی ابتدائی سرمایہ کاری اور 280 کے ابتدائی نرخ کو رکھیں۔ ہر قطار ایک الگ امکان ہے، پیش گوئی نہیں:
| حصص کا ڈالر نتیجہ | آخری تبادلہ نرخ | آخری روپے کی قدر | روپے میں نتیجہ |
|---|---|---|---|
| 10% اضافہ؛ قدر 1,100 ڈالر | 294 | 323,400 | +15.50% |
| 10% اضافہ؛ قدر 1,100 ڈالر | 270 | 297,000 | +6.07% |
| 10% اضافہ؛ قدر 1,100 ڈالر | 250 | 275,000 | −1.79% |
| 10% کمی؛ قدر 900 ڈالر | 322 | 289,800 | +3.50% |
نرخ بڑھنے کا مطلب ہے ایک ڈالر زیادہ روپے خریدتا ہے؛ پہلے سے ڈالر رکھنے والے کی روپے میں قدر کو سہارا ملتا ہے۔ نرخ گھٹنے پر الٹا اثر پڑتا ہے۔ مگر روپے میں مثبت نتیجہ اس بات کا ثبوت نہیں کہ منتخب کمپنی نے اچھا کاروباری نتیجہ دیا۔ کمپنی کا جائزہ الگ لینے کے لیے مالی بیانات، قرض اور قدر کا بنیادی تجزیہ دیکھیں۔
تصویر: Investor.gov کے بین الاقوامی سرمایہ کاری صفحے کا متعلقہ حصہ، 9 ستمبر 2026 کو لیا گیا۔ اصل رہنمائی امریکی قارئین کے لیے ہے؛ یہاں صرف کرنسی کی تبدیلی کا عمومی اصول استعمال ہوا ہے۔ تصویر کسی بروکر کا حساب یا پاکستانی سرمایہ کار کی اہلیت کا ثبوت نہیں۔
SEC کی سرمایہ کار رہنمائی بھی واضح کرتی ہے کہ شرحِ تبادلہ کی تبدیلی سرمایہ کاری کا منافع بڑھا یا گھٹا سکتی ہے۔ اوپر کے پاکستانی روپے والے حساب اس اصول کی الگ، فرضی مثالیں ہیں۔
اصل حساب میں کون سا تبادلہ نرخ ڈالیں؟
اگر تبادلہ ہو چکا ہے تو سرچ میں نظر آنے والے نرخ کے بجائے اپنی رسید پر موجود رقم لیں۔ ڈالر خریدتے وقت آپ نے کتنے روپے ادا کیے، اور ڈالر بیچتے وقت کتنے روپے ملے؟ دونوں طرف کے نرخ یکساں ہونا ضروری نہیں۔ خرید اور فروخت کے نرخ کا فرق بھی خرچ کا حصہ بن سکتا ہے۔
اگر رقم ابھی تبدیل نہیں کی تو دو الگ اعداد رکھیں:
- حوالہ جاتی قدر: تاریخ اور ماخذ کے ساتھ منتخب نرخ پر پورٹ فولیو کی روپے میں قدر۔ ہر جائزے میں ایک جیسی بنیاد استعمال کریں۔
- ممکنہ خالص وصولی: آپ کے لیے قابلِ عمل تبادلہ نرخ اور معلوم اخراجات کے بعد متوقع رقم۔ اسے وصول شدہ نقد نہ لکھیں۔
اسٹیٹ بینک کے محفوظ شدہ زرمبادلہ صفحے میں صارفین کے اوسط نرخ، مارک ٹو مارکیٹ نرخ اور اوپن مارکیٹ نرخ الگ عنوانات کے تحت ملتے ہیں۔ یہ فرق بتاتا ہے کہ صرف «ڈالر ریٹ» لکھنا کافی نہیں۔ تاریخی صفحے کی تاریخ دیکھیں؛ اسے آج کا نرخ نہ سمجھیں۔ اپنے ذاتی تبادلے کا ثبوت متعلقہ رسید ہے۔
اخراجات دو بار مت کاٹیں۔ اگر روپے میں حتمی ڈیبٹ یا کریڈٹ پہلے ہی تبادلہ فیس سمیت ہے تو اسی فیس کو دوبارہ جمع یا منہا نہ کریں۔ اگر الگ فیس ہے تو الگ سطر میں رکھیں۔ اسی طرح اصل خرید و فروخت کی قیمت میں شامل اسپریڈ کو دوبارہ الگ خرچ بنانے سے نتیجہ بگڑ جائے گا۔
مکمل مثال: فیس، ڈیویڈنڈ اور آخری وصولی
اب ایک نئی فرضی مثال لیں۔ ایک ہی خرید ہے، کوئی اضافی جمع یا جزوی نکاسی نہیں۔ ابتدائی ڈالر تبدیل ہوتے ہی خرید پر خرچ ہوتے ہیں؛ تمام حصص آخر میں فروخت ہوتے ہیں۔ ملنے والا 10 ڈالر خالص ڈیویڈنڈ ڈالر ہی میں پڑا رہتا ہے اور آخر میں فروخت کی رقم کے ساتھ تبدیل ہوتا ہے۔
| ریکارڈ | فرضی رقم |
|---|---|
| حصص کی خرید | 1,000 USD |
| خرید کی الگ فیس | 5 USD |
| ابتدائی تبادلہ نرخ | 282 PKR فی USD |
| ابتدا کا الگ منتقلی خرچ | 1,500 PKR |
| حصص کی فروخت، فیس سے پہلے | 1,100 USD |
| فروخت کی الگ فیس | 5 USD |
| کھاتے میں جمع خالص ڈیویڈنڈ | 10 USD |
| آخری تبادلہ نرخ | 276 PKR فی USD |
| واپسی کا الگ منتقلی خرچ | 1,000 PKR |
ابتدائی مکمل خرچ:
Start USD = 1,000 + 5 = 1,005
Start PKR = 1,005 * 282 + 1,500
          = 284,910
آخر میں تبدیل ہونے والے ڈالر اور خالص روپے:
End USD = 1,100 - 5 + 10
        = 1,105
End PKR = 1,105 * 276 - 1,000
        = 303,980
اس لین دین کا نتیجہ:
Profit = 303,980 - 284,910
       = 19,070 PKR
Return = 19,070 / 284,910
       = 6.69%
یہ پوری مدت کا منافع ہے، سالانہ شرح نہیں۔ اس میں درج فیس اور کھاتے میں جمع خالص ڈیویڈنڈ شامل ہیں؛ کوئی باقی یا بعد میں واجب الادا ذاتی ٹیکس فرض کر کے نہیں کاٹا گیا۔ اس لیے اسے حتمی «تمام ٹیکسوں کے بعد منافع» نہ کہیں۔ ٹیکس کی رپورٹنگ کے لیے درکار تاریخ اور شرحِ تبادلہ اس ذاتی نقد حساب سے مختلف ہو سکتی ہے؛ یہ مثال گوشوارے کی ہدایت نہیں۔
Investor.gov کی فیس سے متعلق رہنمائی خرید، فروخت اور کھاتے کے مسلسل اخراجات سمجھنے کی اہمیت بیان کرتی ہے۔ مثال کی فیس کسی حقیقی ادارے کی فیس نہیں؛ اپنی اصل کٹوتیاں رسید یا اسٹیٹمنٹ سے لیں۔
ڈیویڈنڈ کے وقت مختلف صورتیں
- فوراً روپے میں تبدیل کیا: اس دن کی خالص روپے وصولی الگ جمع کریں۔ آخری دن کے نرخ سے اسے دوبارہ تبدیل نہ کریں۔
- ڈالر میں رکھا: آخری ڈالر نقد بیلنس میں شامل ہے تو پھر الگ سے شامل نہ کریں۔
- دوبارہ حصص خریدے: نئے حصص آخری پورٹ فولیو کی قدر میں شامل ہیں؛ وہی ڈیویڈنڈ دوبارہ نقد آمدنی بنا کر مت جوڑیں۔
- ٹیکس کٹ کر ملا: مجموعی اعلان، کٹوتی اور خالص وصولی الگ رکھیں۔ اس مثال کے 10 ڈالر خالص ہیں؛ کٹوتی کو ان سے دوبارہ منہا نہ کریں۔
اپنا ریکارڈ کس ترتیب سے ملائیں؟
ایک صفحے پر یہ اندراجات کافی ہیں۔ ہر رقم کے ساتھ کرنسی، تاریخ اور رسید کا حوالہ لکھیں:
- ابتدا میں ادا کیے گئے کل روپے، الگ منتقلی فیس سمیت۔
- خریدے گئے ڈالر، حصص کی مقدار، اصل خرید قیمت اور الگ بروکری فیس۔
- درمیان میں ہونے والی ہر جمع، نکاسی، ڈیویڈنڈ اور کٹوتی۔
- اختتامی تاریخ پر باقی حصص، نقد ڈالر اور الگ پڑے روپے۔
- فروخت اور تبادلے کی رسیدیں؛ یا اگر فروخت نہیں ہوئی تو قدر کے تخمینے کا ماخذ اور وقت۔
- آخری خالص وصولی، روپے میں منافع اور واضح لیبل: تخمینی یا وصول شدہ، درج اخراجات کے بعد، باقی ٹیکس سے پہلے۔
فیصلے کا ریکارڈ ساتھ رکھنا ہو تو سرمایہ کاری کا خطرہ اور ٹریڈنگ جرنل مرتب کرنے کا طریقہ مدد دے سکتا ہے۔ نتیجے کے ساتھ یہ بھی لکھیں کہ کتنا فرق حصص کی قیمت سے آیا اور کتنا کرنسی سے۔
کن حالات میں سادہ فیصد گمراہ کرے گا؟
درمیان میں مزید سرمایہ لگایا ہو: روپے میں نفع و نقصان کے لیے اختتامی قدر میں تمام نکاسیاں جمع اور تمام جمع شدہ رقوم منہا کی جا سکتی ہیں، بشرطیکہ ہر رقم کو اس کی متعلقہ تاریخ پر روپے میں درج کیا ہو اور کوئی خرچ دو بار شمار نہ ہو۔ لیکن مختلف تاریخوں کی جمع شدہ رقم پر اس فرق کو ایک ہی مجموعی رقم سے تقسیم کرنا وقت کے لحاظ سے درست شرحِ منافع نہیں دیتا۔ اس کے لیے تاریخ وار نقد بہاؤ کے مطابق شرحِ منافع کا الگ حساب چاہیے۔
ڈالر پہلے سے رکھے تھے: حصص خریدنے کے دن ڈالر کی روپے میں قدر سے شروع کریں تو آپ صرف حصص رکھنے کی مدت ناپ رہے ہیں۔ اصل میں ڈالر خریدنے کے دن ادا کیے گئے روپے سے شروع کریں تو اس سے پہلے کا کرنسی اثر بھی شامل ہوگا۔ پہلے مقصد لکھیں؛ دونوں نتائج مختلف سوالوں کے جواب ہیں۔
صرف کچھ حصص فروخت کیے ہوں: صرف حاصل شدہ نقد کو پورے ابتدائی خرچ سے نہ ملائیں۔ باقی حصص اور نقد کی اسی تاریخ کی قدر بھی شامل کریں۔ فروخت شدہ حصے کا الگ نفع مطلوب ہو تو اس حصے کی لاگت اور متعلقہ اخراجات کا ریکارڈ درکار ہے۔
حساب USDT یا USDC میں ہو: اسے بلاجانچ امریکی ڈالر نہ سمجھیں۔ یہاں نقد USD کا حساب ہے؛ کسی دوسرے اثاثے سے گزرنے کی صورت میں اس کی اصل خرید، فروخت، تبادلہ قیمت اور الگ اخراجات بھی درج کرنا ہوں گے۔
حساب تب مکمل ہے جب ابتدائی خرچ اور آخری رقم اپنی رسیدوں سے ملیں، ایک ہی نقد رقم یا ڈیویڈنڈ دو بار شامل نہ ہو، اور آپ واضح بتا سکیں کہ جواب روپے میں تخمینی قدر ہے یا واقعی وصول شدہ رقم۔