خطرات اور سیکیورٹی
ڈیویڈنڈ نقد لیں یا دوبارہ لگائیں؟ امریکی حصص پر 30% کٹوتی کے بعد انتخاب اور ریکارڈ کا طریقہ
امریکی شیئر کا ڈیویڈنڈ نقد لینے اور خودکار دوبارہ سرمایہ کاری (DRIP) میں اصل فرق، پاکستان کے فرد پر 30% امریکی کٹوتی، فرضی مثال سے حساب، اور ہر ڈیویڈنڈ کو ریکارڈ میں درج کرنے کا طریقہ۔
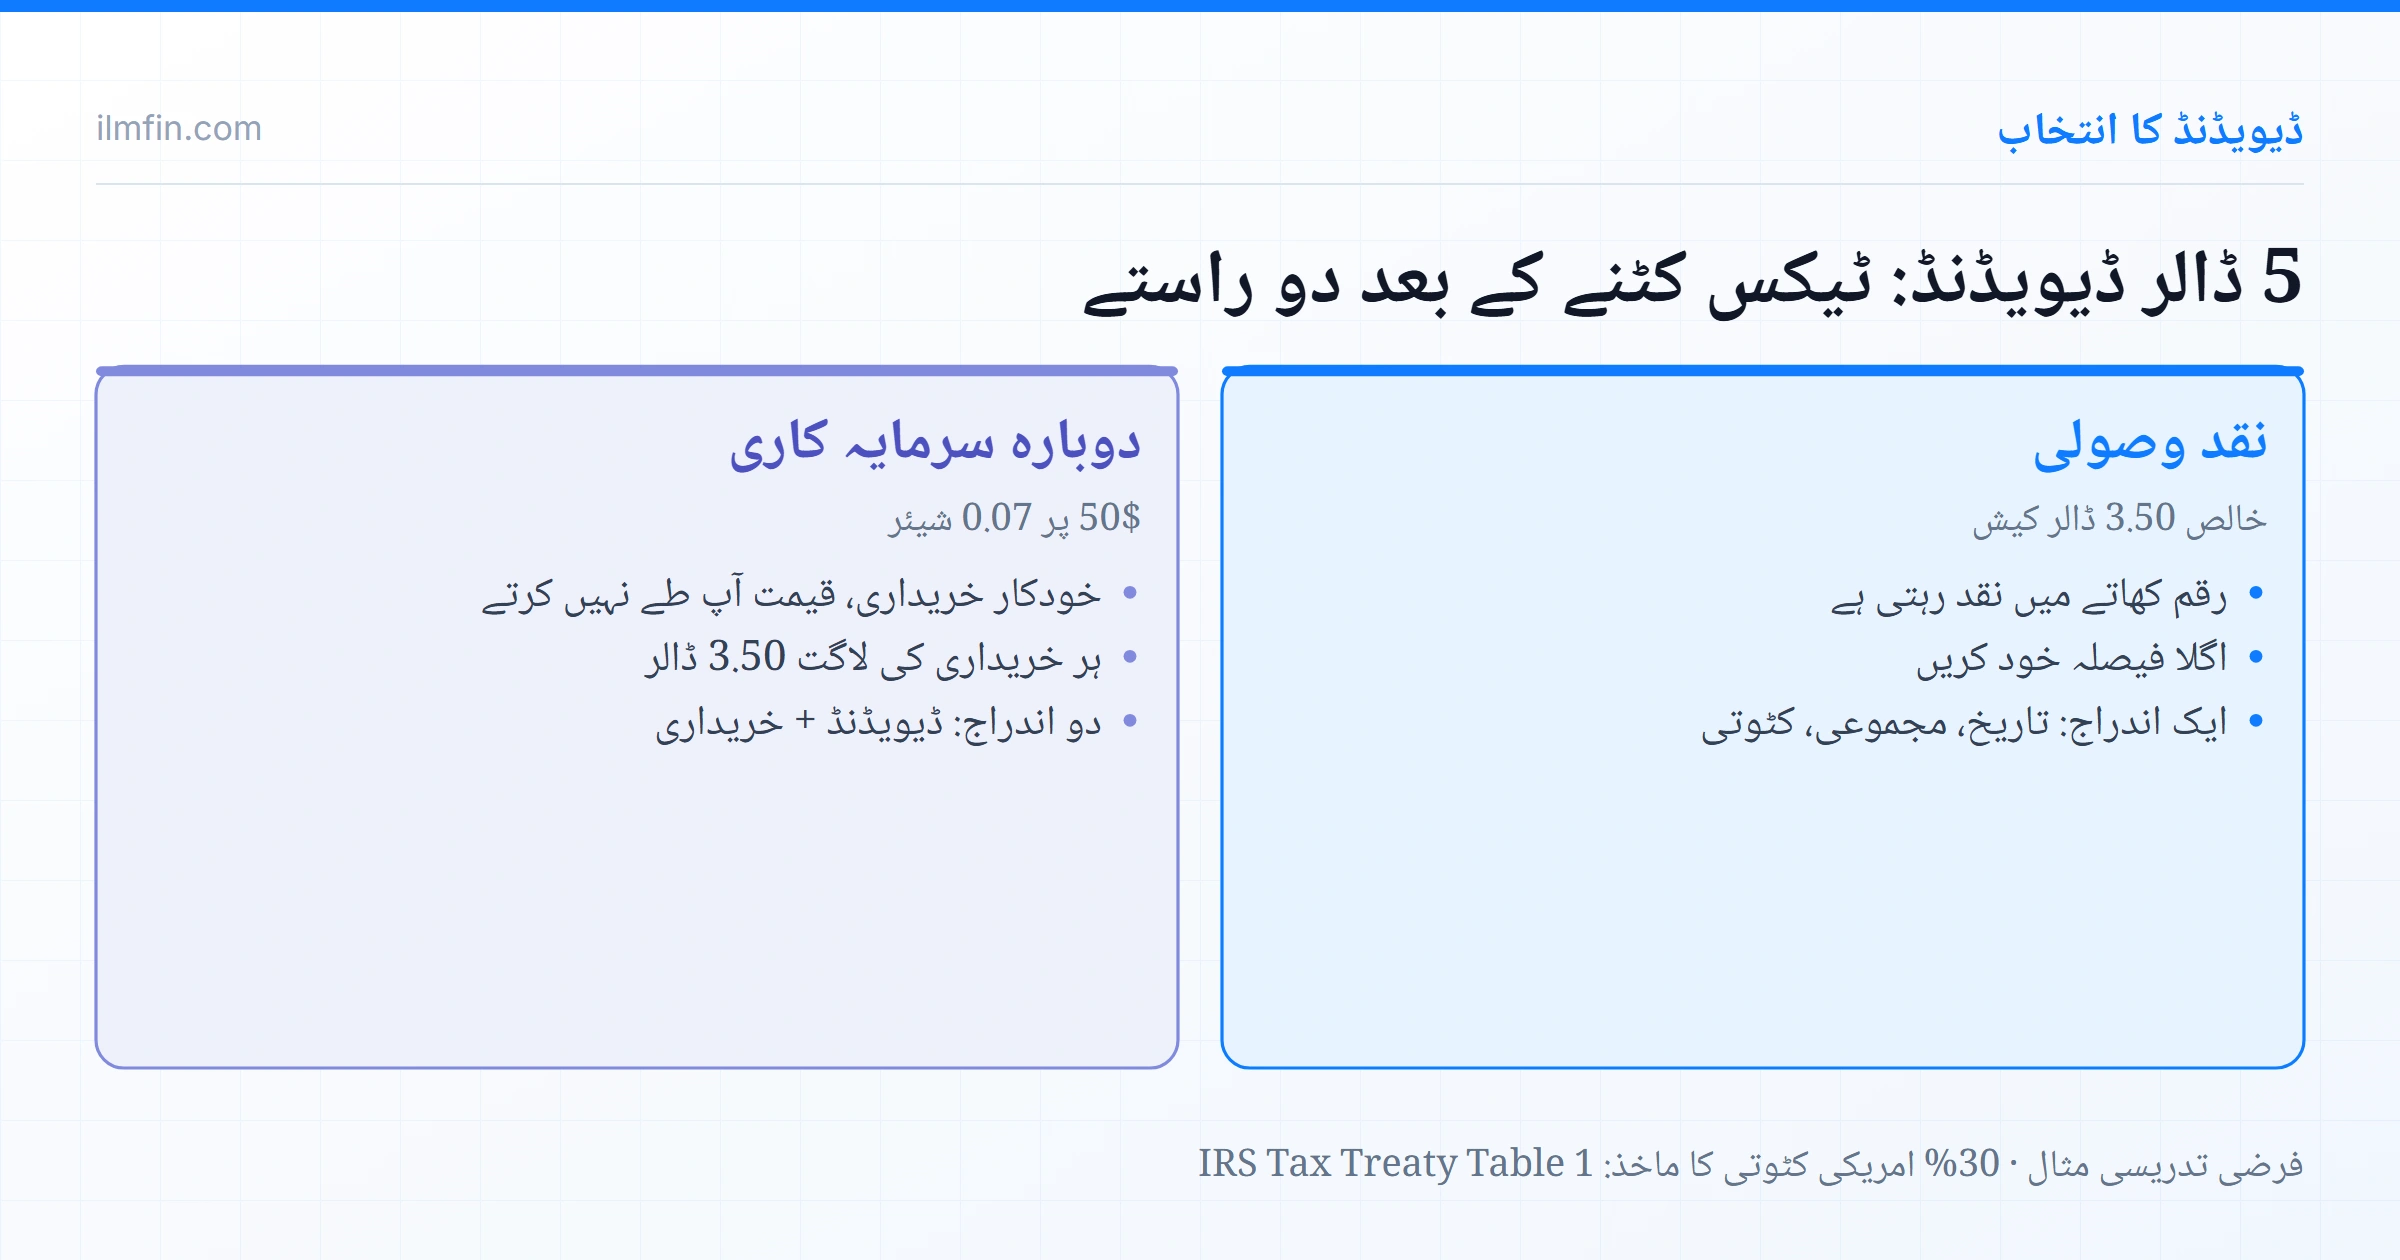
آپ کے پاس کسی امریکی کمپنی کے 10 شیئر ہیں اور کمپنی نے فی شیئر 0.50 ڈالر ڈیویڈنڈ کا اعلان کیا ہے۔ بروکر کی سیٹنگز میں دو آپشن نظر آتے ہیں: ڈیویڈنڈ نقد لیں، یا خودکار طور پر اسی شیئر میں دوبارہ لگا دیں (dividend reinvestment، جسے اکثر DRIP کہا جاتا ہے)۔ یہ مضمون بتاتا ہے کہ دونوں میں اصل فرق کیا ہے، پاکستان میں رہنے والے سرمایہ کار کے لیے حساب کیسے بنتا ہے، اور ہر ڈیویڈنڈ کو اپنے ریکارڈ میں کیسے درج کریں تاکہ بعد میں لاگت اور منافع کا حساب غلط نہ ہو۔
ڈیویڈنڈ دوبارہ لگانے کا مطلب کیا ہے
امریکی SEC کی سرمایہ کار ویب سائٹ Investor.gov کے مطابق dividend reinvestment plan آپ کو ڈیویڈنڈ کی ادائیگی دوبارہ لگا کر اسی کمپنی کے مزید شیئر خریدنے دیتا ہے، اور یہ بھی کہ اس سروس کی فیس کے بارے میں کمپنی یا اپنے بروکر سے پوچھ لیں۔
ماخذ: Investor.gov، «Stocks FAQs» صفحے کا «How to buy and sell stocks» حصہ (صفحہ 2026-10-19 کو دیکھا گیا)
عملی طور پر آج کل زیادہ تر سرمایہ کار یہ سہولت کمپنی کے پلان سے نہیں بلکہ بروکر کی سیٹنگ سے لیتے ہیں۔ دونوں صورتوں میں تین باتیں ایک جیسی ہیں:
- ڈیویڈنڈ پہلے آپ کو ادا ہوتا ہے، پھر اسی رقم سے خریداری ہوتی ہے۔ یعنی دوبارہ لگانے سے ڈیویڈنڈ «غائب» نہیں ہوتا۔
- خریداری کی تاریخ اور قیمت آپ طے نہیں کرتے؛ بروکر یا پلان اپنے مقررہ وقت پر خریدتا ہے۔
- رقم چھوٹی ہو تو شیئر کا کچھ حصہ (fractional share) ملتا ہے۔ اگر آپ کا بروکر fractional share نہیں دیتا تو بچی ہوئی رقم نقد رہ سکتی ہے — یہ اپنے بروکر کی شرائط میں دیکھیں۔
پاکستان سے سرمایہ کار: ڈیویڈنڈ پر 30% کٹوتی پہلے ہوتی ہے
یہاں دو الگ ملکوں کے قواعد ہیں، انہیں ملا کر نہ پڑھیں۔
امریکی طرف: غیر امریکی فرد کو امریکی کمپنی کا ڈیویڈنڈ ملے تو امریکہ میں ٹیکس منبع پر کٹ جاتا ہے۔ IRS کی Tax Treaty Table 1 میں پاکستان کے لیے امریکی کمپنیوں کے عام ڈیویڈنڈ کی شرح 30% درج ہے؛ 15% کی کم شرح صرف «direct dividend» کے لیے ہے، جو کمپنی میں بڑی ملکیت رکھنے والے کارپوریٹ شیئر ہولڈر کی صورت ہے، عام فرد کی نہیں۔ بروکر عموماً یہ کٹوتی خود کر کے خالص رقم کھاتے میں ڈالتا ہے، اور اس کے لیے W-8BEN فارم مانگتا ہے۔
پاکستانی طرف: یہ آمدنی پاکستان میں آپ کی ٹیکس ریٹرن میں کیسے دکھانی ہے اور امریکہ میں کٹے ٹیکس کا کریڈٹ ملے گا یا نہیں، یہ FBR کے قواعد اور آپ کی ذاتی صورت پر منحصر ہے۔ یہ مضمون اس کا جواب نہیں دیتا؛ کسی ٹیکس مشیر سے پوچھیں۔ لیکن اس سوال کا جواب دینے کے لیے جو ریکارڈ چاہیے، وہ نیچے بتایا گیا ہے۔
اہم نکتہ: نقد لیں یا دوبارہ لگائیں، 30% کٹوتی دونوں میں برابر ہے۔ دوبارہ لگانے کا آپشن ٹیکس نہیں بچاتا؛ صرف خالص رقم کا اگلا استعمال بدلتا ہے۔
ایک ہی ڈیویڈنڈ، دو راستے: حساب کی مثال
مثال فرضی ہے، صرف حساب سمجھانے کے لیے:
| مرحلہ | نقد وصولی | دوبارہ سرمایہ کاری |
|---|---|---|
| 10 شیئر × 0.50 ڈالر | 5.00 ڈالر مجموعی | 5.00 ڈالر مجموعی |
| 30% امریکی کٹوتی | −1.50 ڈالر | −1.50 ڈالر |
| کھاتے میں خالص رقم | 3.50 ڈالر نقد | 3.50 ڈالر |
| خریداری (قیمت 50 ڈالر فرض کریں) | — | 0.07 شیئر |
| ڈیویڈنڈ کے بعد ہولڈنگ | 10 شیئر + 3.50 ڈالر | 10.07 شیئر |
دونوں کالموں کی مالیت اس دن تقریباً برابر ہے۔ فرق آگے چل کر آتا ہے: دوبارہ لگائے گئے 0.07 شیئر پر اگلی بار ڈیویڈنڈ بھی ملے گا اور قیمت کا اتار چڑھاؤ بھی لگے گا، جبکہ نقد رقم پر نہیں۔
کون سا انتخاب کس صورت میں بہتر بیٹھتا ہے
یہ کوئی «صحیح جواب» والا سوال نہیں۔ اپنی صورت ان سوالوں سے پرکھیں:
- کیا یہ شیئر پہلے ہی پورٹ فولیو میں اپنے حصے سے زیادہ ہے؟ تو خودکار دوبارہ لگانا اسے اور بڑھائے گا۔ ایسے میں نقد لے کر اسے کم وزن والے حصے میں لگانا آسان ہے — طریقہ نئی رقم سے پورٹ فولیو کا وزن درست کرنے والے مضمون میں ہے۔
- کیا آپ ہر ڈیویڈنڈ پر خود فیصلہ کرنے کا وقت نکالیں گے؟ اگر نقد رقم مہینوں کھاتے میں پڑی رہتی ہے تو خودکار طریقہ اس سستی کو ختم کرتا ہے۔
- کیا بروکر اس سروس کی فیس لیتا ہے یا fractional share نہیں دیتا؟ تو چھوٹے ڈیویڈنڈ پر دوبارہ لگانے کا فائدہ کم یا ختم ہو سکتا ہے۔
- کیا آپ کو یہ رقم پاکستان میں خرچ کے لیے چاہیے؟ تو نقد لینا سیدھا راستہ ہے؛ دوبارہ لگا کر بعد میں بیچنا ایک اضافی سودا ہے۔
- کیا آپ ریکارڈ رکھنے کو تیار ہیں؟ دوبارہ لگانے میں ہر سہ ماہی ایک نئی چھوٹی خریداری بنتی ہے جس کی الگ لاگت ہے۔
ڈیویڈنڈ کو ریکارڈ میں کیسے درج کریں
بروکر کی ایپ اکثر صرف آخری ہولڈنگ دکھاتی ہے۔ اپنی شیٹ میں ہر ڈیویڈنڈ کے یہ خانے رکھیں:
| خانہ | مثال | کیوں ضروری |
|---|---|---|
| ادائیگی کی تاریخ | (بروکر اسٹیٹمنٹ سے) | روپے کا ریٹ اسی تاریخ کا لگے گا |
| مجموعی ڈیویڈنڈ (ڈالر) | 5.00 | ٹیکس ریٹرن کے لیے آمدنی یہی ہے، خالص نہیں |
| امریکی کٹوتی (ڈالر) | 1.50 | کریڈٹ کے دعوے کے لیے ثبوت |
| خالص رقم (ڈالر) | 3.50 | کھاتے میں اصل آمد |
| اس دن کا USD/PKR ریٹ اور ذریعہ | — | روپے میں حساب کے لیے |
| دوبارہ لگایا؟ کتنے شیئر، کس قیمت پر | 0.07 @ 50 | نئی خریداری کی لاگت |
دوبارہ لگانے کی صورت میں اسے دو الگ اندراج سمجھیں: پہلا ڈیویڈنڈ کی آمدنی، دوسرا 3.50 ڈالر کی ایک نئی خریداری۔ اس خریداری کی لاگت 3.50 ڈالر ہے اور یہ آپ کی پرانی اوسط لاگت میں شامل ہو گی۔ اگر آپ اسے لاگت میں نہیں جوڑیں گے تو بعد میں بیچتے وقت منافع اصل سے زیادہ دکھائی دے گا، یعنی وہی رقم دو بار منافع شمار ہو گی۔
دوسری عام غلطی: ڈیویڈنڈ کو «نئی جمع رقم» سمجھ لینا۔ ڈیویڈنڈ سرمایہ کاری کا نتیجہ ہے، باہر سے آئی رقم نہیں — یہ فرق جمع کرائی گئی رقم اور اصل منافع کو الگ کرنے والے مضمون میں تفصیل سے ہے۔ اور روپے میں حساب ہر ڈیویڈنڈ کی اپنی تاریخ کے ریٹ سے کریں، جیسا کہ ڈالر کی کمائی کو روپے کے منافع میں بدلنے والے مضمون میں سمجھایا گیا ہے۔
سیٹنگ بدلنے سے پہلے بروکر میں کیا دیکھیں
- dividend reinvestment پورے کھاتے پر لگتا ہے یا ہر شیئر پر الگ چنا جا سکتا ہے۔
- خریداری کب ہوتی ہے: ادائیگی کے دن یا بعد میں، اور کس قیمت پر۔
- کوئی فیس ہے یا نہیں، اور fractional share ملتا ہے یا نہیں۔
- اگلے ڈیویڈنڈ کی record date سے کتنا پہلے سیٹنگ بدلنی ضروری ہے۔
- ماہانہ اسٹیٹمنٹ میں ڈیویڈنڈ، کٹوتی اور دوبارہ خریداری الگ الگ لائن میں آتے ہیں یا نہیں۔
ان میں سے کوئی بات واضح نہ ہو تو بروکر کی سپورٹ سے لکھ کر پوچھیں اور جواب محفوظ رکھیں۔
خلاصہ
- نقد اور دوبارہ سرمایہ کاری میں ٹیکس برابر ہے؛ پاکستان کے فرد کے لیے امریکی کٹوتی 30% ہے۔
- دوبارہ لگانا = ڈیویڈنڈ کی آمدنی + ایک نئی خریداری؛ دونوں الگ درج کریں۔
- نئی خریداری کی لاگت اوسط لاگت میں جوڑیں، ورنہ بعد میں منافع غلط نکلے گا۔
- اگر شیئر پہلے ہی زیادہ وزن رکھتا ہے تو نقد لے کر دوسری جگہ لگانا بہتر کنٹرول دیتا ہے۔
یہ مضمون تعلیمی ہے، ٹیکس یا سرمایہ کاری کا مشورہ نہیں۔ امریکی شرح کا ماخذ: IRS، Tax Treaty Table 1 (2026-10-19 کو دیکھا گیا)۔