خطرات اور سیکیورٹی
کھاتہ بڑھا مگر منافع کتنا؟ جمع کرائی گئی رقم کو اصل منافع سے کیسے الگ کریں
ایپ پر کھاتے کی مالیت بڑھنا منافع نہیں۔ خالص جمع رقم کو الگ کرنے کا فارمولا، time-weighted اور money-weighted منافع کا فرق، اور پاکستان سے روپے بھیجنے والوں کے لیے ریکارڈ کا طریقہ۔
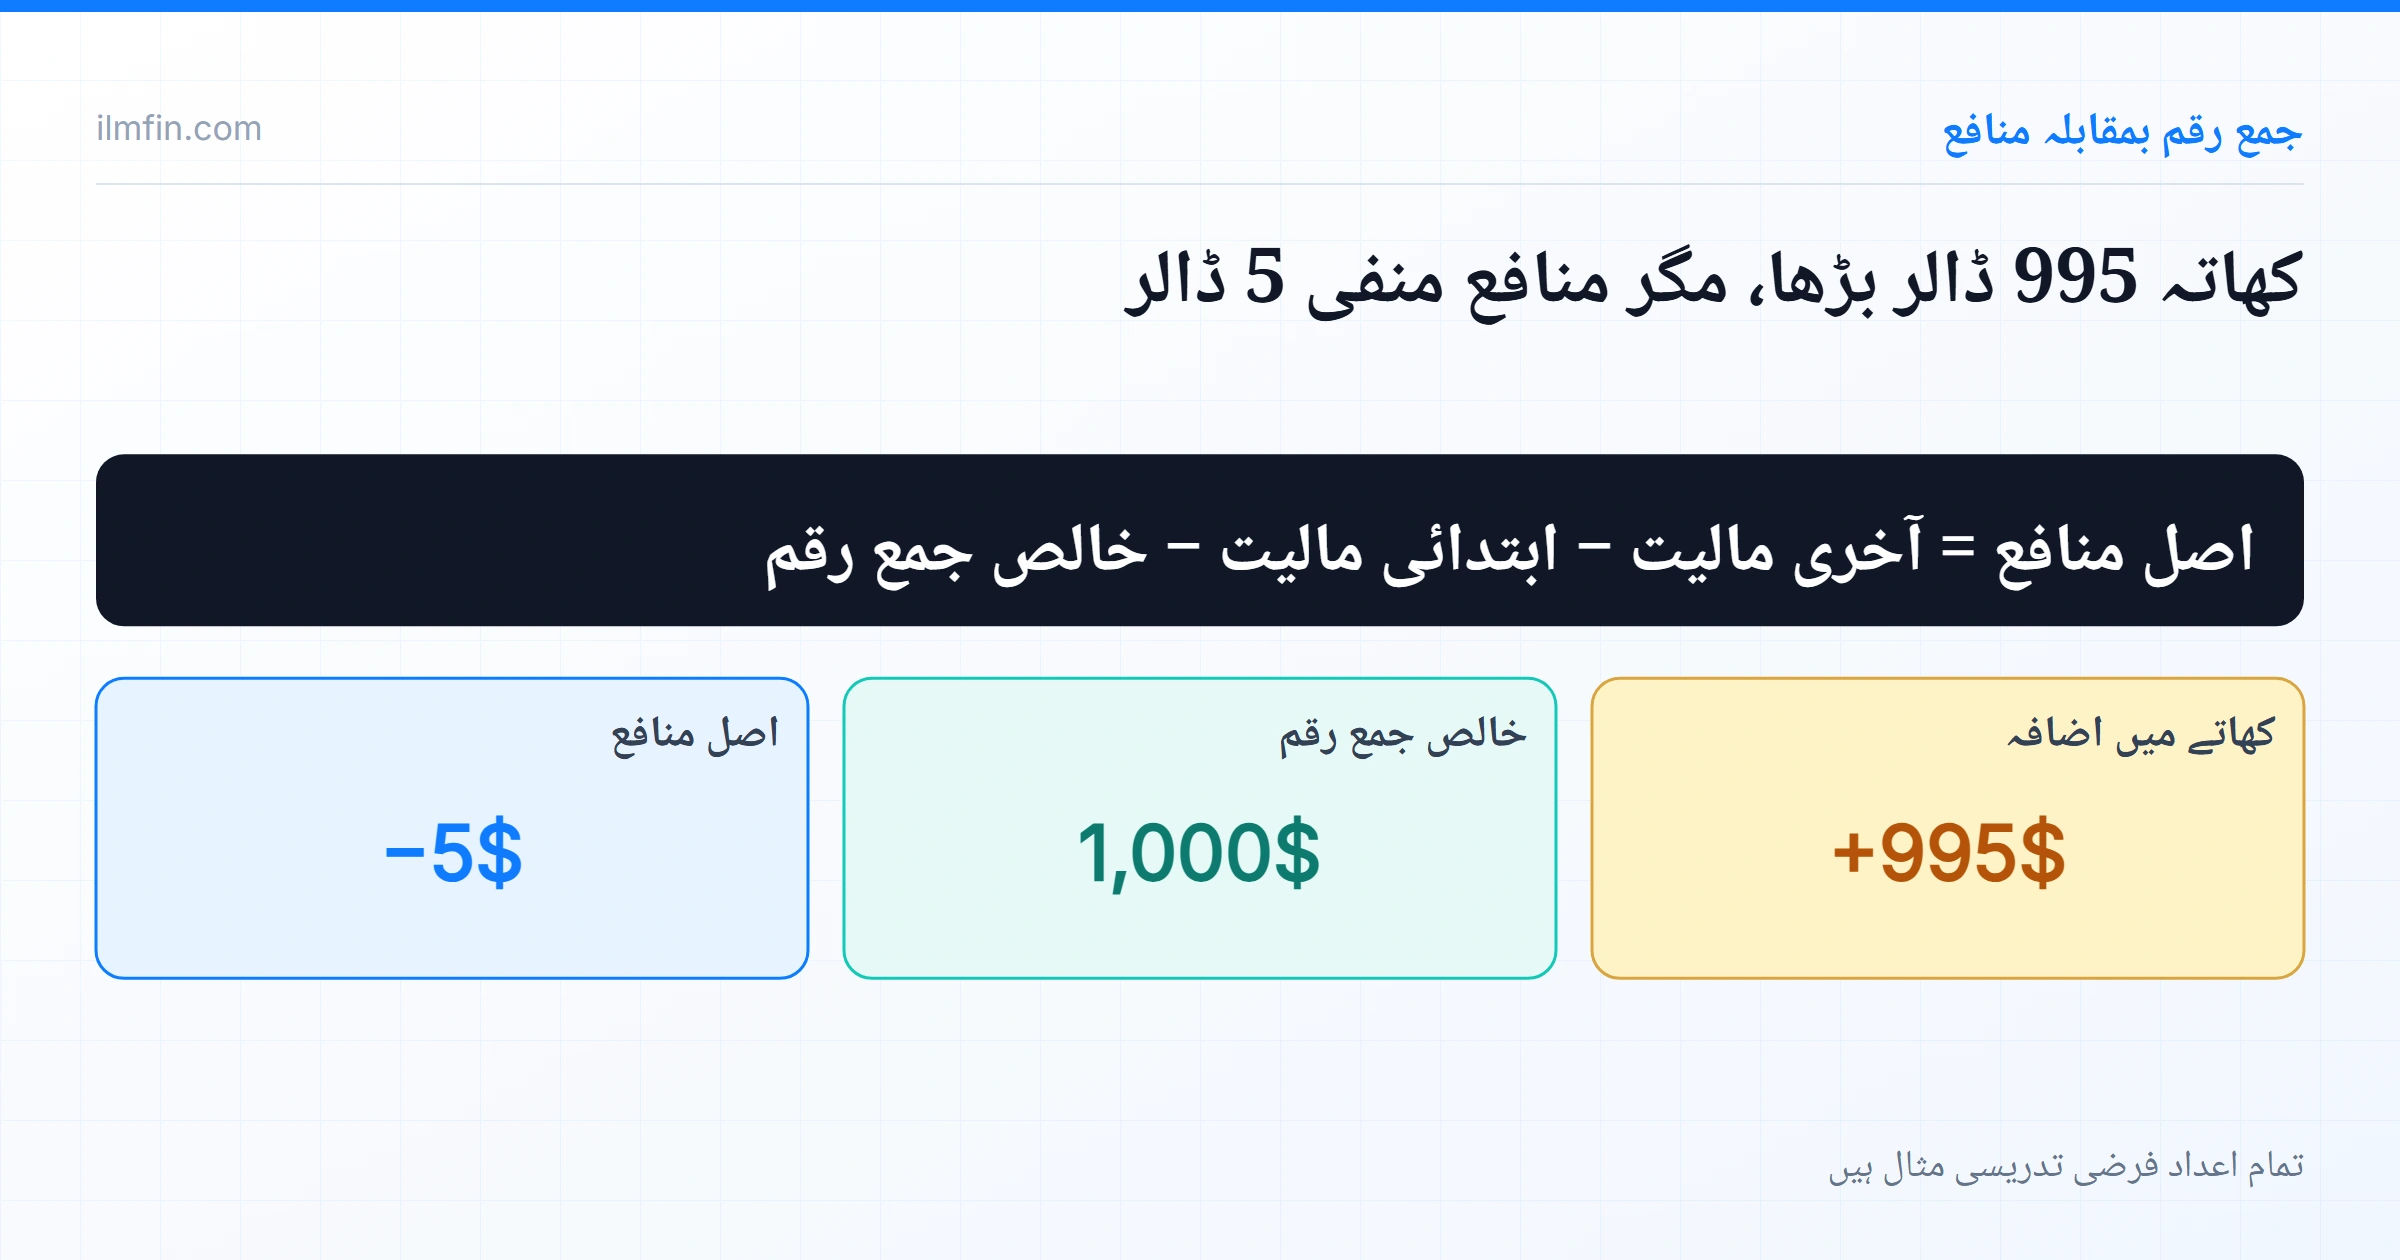
سال کے شروع میں آپ کے کھاتے میں 1,000 ڈالر تھے، سال کے آخر میں 1,995 ڈالر ہیں۔ پہلی نظر میں لگتا ہے کہ تقریباً دگنا منافع ہو گیا۔ لیکن اگر بیچ میں آپ نے خود 1,000 ڈالر جمع کرائے تھے تو یہ اضافہ زیادہ تر آپ کی اپنی رقم ہے۔ اسی ابہام کو دور کرنے کے لیے کھاتے کی مالیت میں ہونے والی تبدیلی کو دو حصوں میں بانٹنا پڑتا ہے: خالص جمع رقم (net deposits) اور اصل سرمایہ کاری منافع۔
یہ مضمون اسی فرق کا حساب سکھاتا ہے: پہلے سادہ ڈالر والا حساب، پھر فیصد میں دو طریقے، اور آخر میں پاکستان سے روپے بھیجنے والوں کے لیے ریکارڈ کیسے رکھیں۔
کھاتے کی مالیت بڑھنے کا مطلب منافع کیوں نہیں
کھاتے کی آخری مالیت تین چیزوں سے بنتی ہے:
- شروع کی مالیت
- سال کے دوران آپ کی جمع کرائی ہوئی رقم، منہا نکالی ہوئی رقم (یہی خالص جمع رقم ہے)
- سرمایہ کاری کا نتیجہ: قیمت کا اتار چڑھاؤ، ڈیویڈنڈ، اور فیس کی کٹوتی
بروکر کی ایپ اکثر صرف کل مالیت یا «کل تبدیلی» دکھاتی ہے۔ اس نمبر میں دوسری اور تیسری چیز ملی ہوئی ہوتی ہے۔ سرمایہ کاری کا نتیجہ جاننے کے لیے دوسری چیز کو الگ کرنا ضروری ہے۔
ڈالر میں اصل منافع: ایک سطر کا فارمولا
اصل منافع = آخری مالیت − ابتدائی مالیت − (کل جمع رقم − کل نکالی گئی رقم)
مثال 1 (فرضی): بیچ میں رقم جمع کرائی
| تاریخ | واقعہ | کھاتے کی مالیت |
|---|---|---|
| 1 جنوری | شروع | 1,000 ڈالر |
| 1 جولائی | جمع سے پہلے، حصص 10% بڑھے | 1,100 ڈالر |
| 1 جولائی | 1,000 ڈالر جمع کرائے | 2,100 ڈالر |
| 31 دسمبر | دوسری ششماہی میں 5% کمی | 1,995 ڈالر |
- کھاتے میں اضافہ: 1,995 − 1,000 = 995 ڈالر
- خالص جمع رقم: 1,000 ڈالر
- اصل منافع: 995 − 1,000 = منفی 5 ڈالر
یعنی ایپ پر کھاتہ بڑھا ہوا دکھائی دے رہا ہے، مگر سرمایہ کاری نے حقیقت میں 5 ڈالر کا نقصان کیا۔
مثال 2 (فرضی): بیچ میں رقم نکالی
شروع میں 2,000 ڈالر، جون میں 500 ڈالر نکالے، سال کے آخر میں 1,600 ڈالر۔ کھاتہ 400 ڈالر کم دکھے گا، مگر اصل منافع = 1,600 − 2,000 − (0 − 500) = مثبت 100 ڈالر۔ رقم نکالنا نقصان نہیں، اور رقم ڈالنا منافع نہیں۔
کیا چیز «جمع رقم» میں گنیں اور کیا نہیں
| رقم کی قسم | خالص جمع رقم میں؟ | وجہ |
|---|---|---|
| بینک یا کارڈ سے کھاتے میں بھیجی گئی رقم | ہاں (جمع) | آپ کی اپنی جیب سے آئی |
| کھاتے سے بینک میں نکالی گئی رقم | ہاں (منہا) | آپ کی جیب میں واپس گئی |
| دوسرے بروکر سے منتقل کیے گئے حصص | ہاں، منتقلی کے دن کی قیمت پر | یہ بھی باہر سے آئی ہوئی مالیت ہے |
| ڈیویڈنڈ جو کھاتے میں ہی رہا | نہیں | یہ سرمایہ کاری کا منافع ہے |
| ڈیویڈنڈ پر ٹیکس کی کٹوتی، بروکریج فیس | نہیں | یہ سرمایہ کاری کا خرچ ہے، منافع کو کم کرتا ہے |
| ایک شیئر بیچ کر دوسرا خریدنا | نہیں | رقم کھاتے کے اندر ہی گھومی |
سب سے عام غلطی ڈیویڈنڈ کو جمع رقم میں شمار کرنا ہے۔ ایسا کرنے سے آپ کا منافع اصل سے کم دکھائی دیتا ہے۔
فیصد میں منافع: دو طریقے، دو مختلف سوال
ڈالر والا حساب واضح ہے، مگر جب آپ اسے کسی انڈیکس سے ملانا چاہیں تو فیصد چاہیے۔ یہاں دو مقبول طریقے ہیں اور دونوں الگ سوال کا جواب دیتے ہیں۔
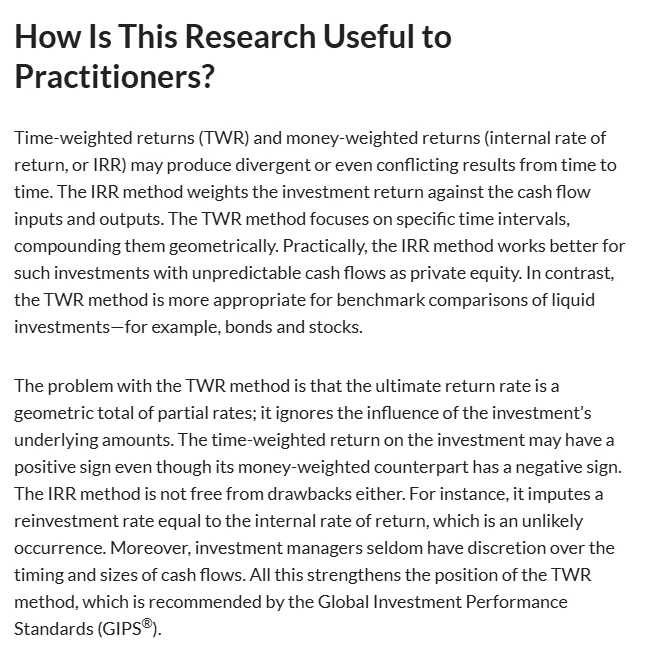
ماخذ: CFA Institute Research and Policy Center، «Using Brinson Attribution to Explain the Differences between Time-Weighted (TWR) and Money-Weighted Returns» کا خلاصہ (صفحہ 2026-10-13 کو دیکھا گیا)
اس خلاصے میں لکھا ہے کہ TWR ہر نقد آمد و رفت کے درمیانی وقفوں کا منافع الگ نکال کر انہیں جوڑتا ہے اور حصص و بانڈ کو benchmark سے ملانے کے لیے زیادہ موزوں ہے، جبکہ IRR طریقہ رقم کی آمد و رفت کے وزن کے ساتھ منافع ناپتا ہے؛ اور یہ کہ TWR مثبت ہو سکتا ہے جبکہ اسی سرمایہ کاری کا money-weighted منافع منفی ہو۔ اوپر کی مثال 1 بالکل یہی صورت ہے۔
Time-weighted return: آپ کے انتخاب نے کیسا کیا؟
جمع یا نکالنے کی ہر تاریخ پر مدت کو توڑیں، ہر ٹکڑے کا منافع نکالیں، پھر ضرب دیں:
- پہلی ششماہی: 1,000 سے 1,100 = +10%
- دوسری ششماہی: 2,100 سے 1,995 = −5%
- سالانہ TWR = 1.10 × 0.95 − 1 = +4.5%
یہ نمبر جمع رقم کے سائز اور وقت سے متاثر نہیں ہوتا، اس لیے یہی نمبر اپنے پورٹ فولیو کے لیے چنے گئے benchmark سے ملانا چاہیے۔
Money-weighted return: آپ کی رقم نے کیسا کیا؟
یہ اس بات کو بھی شامل کرتا ہے کہ زیادہ رقم کس وقت لگی تھی۔ درست IRR کے لیے اسپریڈشیٹ کا XIRR فنکشن استعمال کیا جا سکتا ہے۔ ہاتھ سے تقریبی حساب کے لیے:
تقریبی منافع = اصل منافع ÷ (ابتدائی مالیت + ہر جمع رقم × سال کا باقی حصہ)
مثال 1 میں: −5 ÷ (1,000 + 1,000 × 0.5) = −5 ÷ 1,500 ≈ −0.33%
نتیجہ: آپ کے منتخب حصص نے سال میں 4.5% کمایا، مگر چونکہ زیادہ رقم کمی سے پہلے لگی، آپ کی رقم پر نتیجہ تھوڑا منفی رہا۔ دونوں نمبر درست ہیں؛ بس ایک کو دوسرے کی جگہ استعمال نہ کریں۔
| سوال | کون سا نمبر |
|---|---|
| کیا میرے حصص انڈیکس سے بہتر رہے؟ | Time-weighted |
| میری جیب میں حقیقت میں کتنا آیا یا گیا؟ | ڈالر میں اصل منافع اور money-weighted |
| کیا میرے جمع کرانے کے اوقات نے نقصان دیا؟ | دونوں کا فرق |
پاکستان سے رقم بھیجنے والوں کے لیے: روپے کا ریکارڈ الگ رکھیں
اگر آپ روپے میں سوچتے ہیں تو خالص جمع رقم بھی روپے میں لکھیں: جتنے روپے آپ کے بینک سے نکلے، نہ کہ آج کے ریٹ پر بدلا ہوا ڈالر۔ ہر جمع کی تاریخ، روپے کی رقم، کھاتے میں پہنچنے والے ڈالر اور ان سے نکلنے والا مؤثر ریٹ (روپے ÷ ڈالر) ایک قطار میں لکھیں۔ اس میں بینک یا ادائیگی کی فیس خود بخود شامل ہو جاتی ہے۔
پھر سال کے آخر میں:
روپے میں اصل منافع = (آخری ڈالر مالیت × سال کے آخر کا ریٹ) − ابتدائی روپے مالیت − کل جمع کیے گئے روپے + کل واپس ملنے والے روپے
یہ نمبر کرنسی کے اثر کو بھی شامل کرتا ہے۔ ڈالر اور روپے کے منافع کا فرق کیسے سمجھیں، یہ ڈالر میں کمائی، روپے میں کتنا منافع میں تفصیل سے ہے۔ سال کے آخر کا ریٹ کس ذریعے سے لیا، وہ بھی لکھ لیں اور ہر سال وہی ذریعہ استعمال کریں۔
ماہانہ پانچ منٹ کا ریکارڈ: کون سے کالم رکھیں
ایک سادہ اسپریڈشیٹ کافی ہے:
| کالم | کہاں سے لیں |
|---|---|
| تاریخ | اسٹیٹمنٹ یا رسید |
| قسم (جمع / نکالی / ڈیویڈنڈ / فیس) | بروکر کی اسٹیٹمنٹ |
| ڈالر رقم (جمع مثبت، نکالی منفی) | اسٹیٹمنٹ |
| روپے رقم | بینک کی رسید |
| مہینے کے آخر کی کھاتہ مالیت | ماہانہ اسٹیٹمنٹ |
جمع اور نکالی کی ہر تاریخ پر اس دن کی مالیت بھی لکھ لیں تو TWR بعد میں آسانی سے نکل آتا ہے۔ اگر آپ نئی رقم سے پورٹ فولیو کا وزن درست کرتے ہیں، تو ہر قسط اسی جدول میں جمع کے طور پر جائے گی۔
سال کے آخر کی چیک لسٹ
- سال کی تمام جمع اور نکالی کی رقم اسٹیٹمنٹ سے ملائیں۔
- ڈیویڈنڈ اور فیس کو جمع رقم سے الگ رکھیں۔
- ڈالر میں اصل منافع نکالیں۔
- benchmark سے موازنے کے لیے TWR نکالیں۔
- اپنی رقم کا حقیقی نتیجہ دیکھنا ہو تو money-weighted یا
XIRRنکالیں۔ - روپے میں حساب ہو تو بینک سے نکلے حقیقی روپے استعمال کریں۔
یہ مضمون تعلیمی ہے، کسی شیئر، فنڈ یا بروکر کی سفارش نہیں۔ تمام مثالوں کے اعداد فرضی ہیں۔ ٹیکس کے لیے منافع کا حساب الگ قواعد کے تحت ہوتا ہے؛ اس کے لیے FBR کی ہدایات یا ٹیکس مشیر سے رجوع کریں۔