خطرات اور سیکیورٹی
نئی رقم سے پورٹ فولیو کا وزن کیسے درست کریں؟ بیچے بغیر تقسیم کا حساب
ماہانہ یا سہ ماہی نئی رقم کو کن حصوں میں کتنا لگائیں کہ پورٹ فولیو ہدفی وزن کی طرف لوٹے: نئے کل پر کمی کا فارمولا، کمی کے تناسب سے تقسیم، بغیر بیچے درکار رقم، اور پورے شیئر میں گول کرنے کی قابلِ حساب مثال۔
ہر مہینے یا سہ ماہی میں کچھ نئی رقم پورٹ فولیو میں ڈالنے والوں کے پاس وزن درست کرنے کا ایک سستا راستہ ہوتا ہے: جو حصہ ہدف سے بڑھ گیا ہے اسے بیچنے کے بجائے، نئی رقم صرف ان حصوں میں لگائیں جو ہدف سے پیچھے ہیں۔ اس طرح نہ فروخت کی فیس لگتی ہے نہ فروخت پر منافع کا حساب کھلتا ہے۔ مسئلہ یہ ہے کہ جب حصے تین یا زیادہ ہوں اور رقم سب کمی پوری کرنے کے لیے کافی نہ ہو تو "کس کو کتنا دوں؟" کا سوال پیدا ہوتا ہے۔ یہ تحریر اسی تقسیم کا قابلِ حساب طریقہ بتاتی ہے۔
اس کے لیے کاغذ، کیلکولیٹر یا اسپریڈشیٹ کافی ہے؛ کسی خاص بروکر یا ایپ کی ضرورت نہیں۔ نیچے کی تمام رقمیں، قیمتیں اور شرحِ مبادلہ تدریسی فرضی مثالیں ہیں، کسی حقیقی پورٹ فولیو یا آج کے ریٹ کے اعداد نہیں، اور یہ سرمایہ کاری کا مشورہ نہیں۔ معلومات کی جانچ: 6 اکتوبر 2026۔
نئی رقم سے وزن درست کرنا ری بیلنس ہی کی ایک شکل ہے
امریکی سکیورٹیز ریگولیٹر SEC کی سرمایہ کار ویب سائٹ Investor.gov اپنے Asset Allocation صفحے پر ری بیلنس کی مثال یوں دیتی ہے: آپ نے 60 فیصد حصص سے آغاز کیا اور بازار بڑھنے سے یہ 80 فیصد ہو گیا؛ اصل تناسب پر واپس آنے کے لیے آپ کو کچھ حصص بیچنے اور/یا دوسرے حصوں میں اضافی رقم لگانے کی ضرورت پڑ سکتی ہے۔ یعنی نئی رقم کا رخ موڑنا باقاعدہ تسلیم شدہ طریقہ ہے، کوئی شارٹ کٹ نہیں۔
اسی صفحے پر یہ بھی لکھا ہے کہ ری بیلنس عموماً تب بہتر کام کرتا ہے جب نسبتاً کم کیا جائے۔ نئی رقم والا طریقہ اس کے ساتھ ٹھیک بیٹھتا ہے: آپ بار بار خرید و فروخت نہیں کرتے، بس جو رقم ویسے بھی لگانی تھی اس کی سمت طے کرتے ہیں۔
شروع کرنے سے پہلے چار چیزیں لکھ لیں
- ہر حصے کا ہدفی وزن — مثلاً A حصص فنڈ 50٪، B دوسرا حصص فنڈ 30٪، C کم خطرے والا حصہ 20٪۔ تینوں کا جوڑ 100٪ ہونا چاہیے۔
- ہر حصے کی آج کی مالیت، ایک ہی کرنسی میں — امریکی بازار کے اثاثوں کے لیے ڈالر سب سے آسان ہے۔ اگر کچھ حصہ روپے میں ہے تو اسے بھی ایک ہی شرح سے ڈالر میں بدلیں، ورنہ وزن غلط نکلے گا۔
- نئی رقم، اسی کرنسی میں اور تمام کٹوتیوں کے بعد — جتنی رقم اصل میں اکاؤنٹ میں قابلِ استعمال پہنچی، وہی گنیں۔
- کم از کم سودا — آپ کے بروکر کی کم از کم آرڈر رقم، فی سودا فیس، اور یہ کہ وہ شیئر کے ٹکڑے (fractional) بیچتا ہے یا صرف پورے شیئر۔
روپے سے ڈالر میں بدلتے وقت اصل ملنے والا ریٹ اور اس کا فرق کیسے ناپیں، یہ ڈالر میں منافع کو روپے کے اصل منافع میں بدلنے کا طریقہ میں تفصیل سے ہے۔ اگر نئی رقم کسی دوسرے حصص کی فروخت سے آ رہی ہے تو وہ سیٹلمنٹ سے پہلے نکالی نہیں جا سکتی؛ اس فرق کے لیے T+1 سیٹلمنٹ اور قابلِ استعمال رقم کی وضاحت دیکھیں۔
مرحلہ 1: نئے کل پر ہر حصے کی کمی نکالیں
غلطی عموماً یہیں ہوتی ہے: کمی پرانے کل پر نہیں بلکہ نئی رقم سمیت نئے کل پر ناپیں۔ فارمولا:
کمی = (پرانا کل + نئی رقم) × ہدفی وزن − اس حصے کی موجودہ مالیت
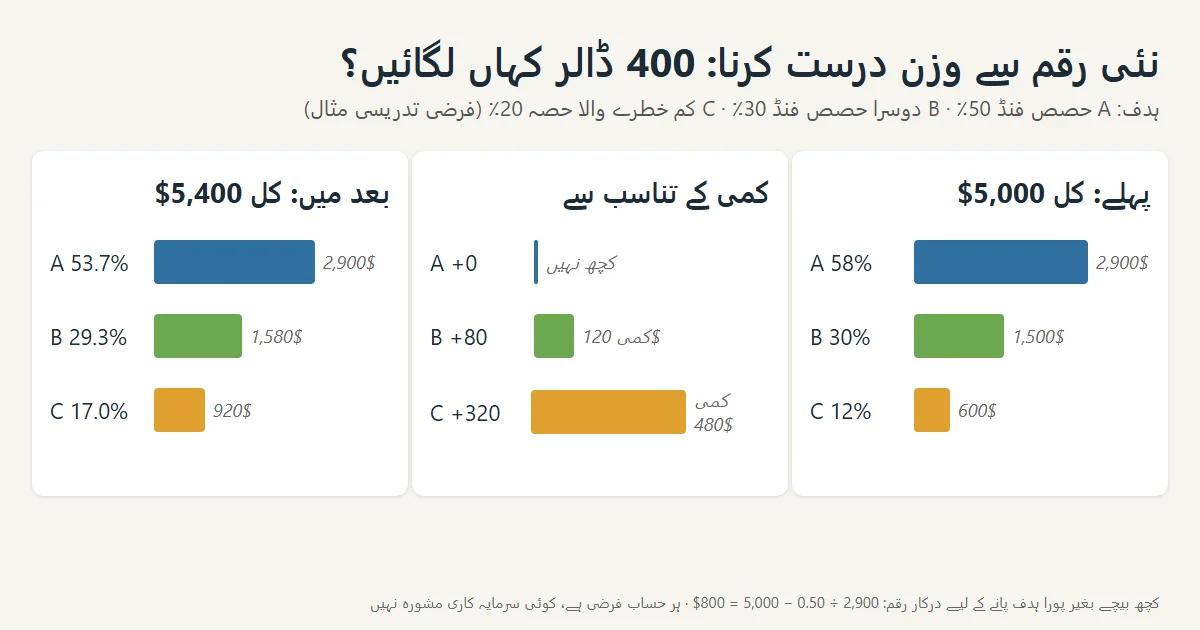
فرضی مثال: پورٹ فولیو کی مالیت 5,000 ڈالر ہے — A کی 2,900، B کی 1,500 اور C کی 600۔ موجودہ وزن 58٪، 30٪ اور 12٪ ہیں۔ آپ 1,12,000 روپے بھیجتے ہیں؛ فرض کریں 280 روپے فی ڈالر کے حساب سے کٹوتیوں کے بعد 400 ڈالر پہنچے۔ نیا کل 5,400 ڈالر ہوا۔
| حصہ | ہدف | نئے کل پر ہدفی مالیت | موجودہ مالیت | کمی (+) یا زیادتی (−) |
|---|---|---|---|---|
| A | 50٪ | 2,700 | 2,900 | −200 |
| B | 30٪ | 1,620 | 1,500 | +120 |
| C | 20٪ | 1,080 | 600 | +480 |
A ہدف سے 200 ڈالر اوپر ہے، اس لیے اسے نئی رقم میں سے کچھ نہیں ملے گا۔ B اور C کی کل کمی 600 ڈالر ہے، جبکہ ہاتھ میں صرف 400 ہیں۔
مرحلہ 2: رقم کم ہو تو کمی کے تناسب سے بانٹیں
جب نئی رقم کل کمی سے کم ہو تو سب سے سیدھا اصول یہ ہے کہ ہر حصے کو اس کی کمی کے تناسب سے دیں:
حصے کی رقم = نئی رقم × (اس حصے کی کمی ÷ تمام مثبت کمیوں کا جوڑ)
- B کو: 400 × (120 ÷ 600) = 80 ڈالر
- C کو: 400 × (480 ÷ 600) = 320 ڈالر
اس کے بعد A کی مالیت 2,900 (وزن 53.7٪)، B کی 1,580 (29.3٪) اور C کی 920 (17.0٪) ہو جاتی ہے۔ سب کچھ ہدف پر نہیں پہنچا، لیکن ہر حصہ ہدف کی طرف کھسکا اور کچھ بیچنا نہیں پڑا۔ خود جانچیں: 2,900 ÷ 5,400، 1,580 ÷ 5,400 اور 920 ÷ 5,400۔
متبادل: ساری رقم سب سے پیچھے والے حصے کو
دوسرا آسان اصول یہ ہے کہ پوری نئی رقم اس حصے میں ڈال دیں جس کی کمی سب سے زیادہ ہے۔ اس مثال میں 400 ڈالر C کو: C کی مالیت 1,000 (18.5٪) اور B کی 1,500 (27.8٪) رہتی ہے۔
اس مثال میں دونوں طریقوں سے ہدف سے کل فاصلہ برابر رہتا ہے: تناسب والے طریقے میں 3.7 + 0.7 + 3.0 = 7.4 فیصد پوائنٹ، اور سب کچھ C کو دینے میں 3.7 + 2.2 + 1.5 = 7.4۔ فرق یہ ہے کہ دوسرا طریقہ ایک سودے میں کام کر دیتا ہے، مگر B کو ہدف سے کچھ اور دور چھوڑ دیتا ہے۔ اگر آپ کا بروکر ہر سودے پر الگ فیس لیتا ہے یا کم از کم آرڈر رقم زیادہ ہے تو یہی بہتر ہو سکتا ہے۔ جو اصول چنیں، اسے لکھ لیں اور ہر بار وہی استعمال کریں تاکہ فیصلہ موڈ پر نہ چلے۔
مرحلہ 3: کتنی نئی رقم سے بغیر بیچے پورا ہدف حاصل ہو گا
یہ سوال بھی پوچھنا چاہیے کیونکہ اس سے پتا چلتا ہے کہ صرف نئی رقم سے کام چلے گا یا فروخت پر غور کرنا ہوگا۔ جو حصہ ہدف سے سب سے زیادہ اوپر ہے، وہی فیصلہ کرتا ہے، کیونکہ اسے بیچا نہیں جا رہا:
درکار کل = زیادہ وزن والے حصے کی مالیت ÷ اس کا ہدفی وزن
درکار نئی رقم = درکار کل − موجودہ کل
مثال میں A کی مالیت 2,900 اور ہدف 50٪ ہے: 2,900 ÷ 0.50 = 5,800۔ یعنی 5,800 − 5,000 = 800 ڈالر نئی رقم لگیں تو A خود بخود 50٪ پر آ جائے گا، اور B کو 5,800 × 0.30 − 1,500 = 240 اور C کو 5,800 × 0.20 − 600 = 560 ملیں گے (240 + 560 = 800)۔ اگر حصے زیادہ ہوں تو ہر حصے کے لیے "مالیت ÷ ہدف" نکالیں اور ان میں سب سے بڑا عدد لیں۔
اگر آپ ہر مہینے 400 ڈالر لگاتے ہیں اور قیمتیں نہ بدلیں تو یہ فرق دو قسطوں میں ختم ہو گا۔ قیمتیں بدلتی رہتی ہیں، اس لیے ہر قسط سے پہلے حساب نئے سرے سے کریں — پچھلے مہینے کی تقسیم دہرانا درست نہیں۔
اگر درکار رقم آپ کی سال بھر کی متوقع نئی رقم سے بھی زیادہ نکلے تو صرف نئی رقم والا طریقہ اس انحراف کے لیے ناکافی ہے؛ تب فروخت والے ری بیلنس پر غور کریں، اور اس سے پہلے اپنی فیس اور فروخت پر ٹیکس کی صورتِ حال FBR کے تازہ قواعد یا کسی ٹیکس مشیر سے معلوم کریں۔
مرحلہ 4: پورے شیئر اور کم از کم سودے کے حساب سے گول کریں
حساب سے نکلی رقم ہمیشہ خریدی نہیں جا سکتی۔ اگر بروکر شیئر کے ٹکڑے نہیں بیچتا تو رقم کو پورے شیئروں میں گول کریں۔ فرضی قیمتیں: C کا ایک یونٹ 45 ڈالر اور B کا 30 ڈالر۔
- C: 320 ÷ 45 = 7.1، یعنی 7 یونٹ = 315 ڈالر؛ 5 ڈالر بچے۔
- B: 80 + 5 = 85 ڈالر؛ 85 ÷ 30 = 2.8، یعنی 2 یونٹ = 60 ڈالر؛ 25 ڈالر نقد بچے۔
نتیجہ: A 2,900 (53.7٪)، B 1,560 (28.9٪)، C 915 (16.9٪) اور 25 ڈالر نقد (0.5٪)۔ بچی ہوئی نقد رقم اگلی قسط میں شامل کریں۔ شیئر کے ٹکڑوں کی سہولت کیسے کام کرتی ہے اور اس کی حدود کیا ہیں، یہ فریکشنل شیئرز کی وضاحت میں دیکھیں۔
کم از کم سودے کا اصول بھی لکھیں: اگر کسی حصے کی رقم اتنی کم ہے کہ فیس اس کا بڑا حصہ کھا جائے (مثلاً 5 ڈالر کی خرید پر 1 ڈالر فیس، یعنی 20٪) تو وہ خرید چھوڑ دیں اور رقم اگلی بار کے لیے رکھیں۔ اپنی فیس اپنے بروکر کے تازہ فیس جدول سے لیں۔
جب حساب الٹا نکلے یا کچھ غیر معمولی ہو
- کوئی حصہ ہدف سے پیچھے نہیں: یہ تب ہوتا ہے جب سب حصے نئے کل پر ہدف کے قریب ہوں۔ تب نئی رقم ہدفی وزن ہی کے تناسب سے بانٹ دیں (A کو 50٪، B کو 30٪، C کو 20٪)۔
- نئی رقم کل کمی سے زیادہ ہے: پہلے ہر حصے کی کمی پوری کریں، پھر بچی رقم ہدفی وزن کے تناسب سے بانٹیں۔ دونوں حصوں کا جوڑ نئی رقم کے برابر ہونا چاہیے۔
- حساب کی جانچ: تمام کمیوں اور زیادتیوں کا جوڑ (منفی سمیت) ہمیشہ نئی رقم کے برابر ہوتا ہے۔ مثال میں −200 + 120 + 480 = 400۔ برابر نہیں تو کسی مالیت یا ہدف میں غلطی ہے۔
- حساب اور آرڈر کے درمیان قیمت بہت بدل گئی: حساب اسی قیمت پر دوبارہ کریں جس پر آرڈر لگ رہا ہے؛ پرانی تقسیم زبردستی پوری نہ کریں۔
- رقم ابھی اکاؤنٹ میں قابلِ استعمال نہیں: جب تک رقم "دستیاب" نہ دکھے، حساب میں شامل نہ کریں۔
- ہدف ہی بدلنا چاہتے ہیں: پہلے نیا ہدف لکھیں، پھر اسی پر یہ چاروں مرحلے دوبارہ چلائیں۔ نئی رقم کی تقسیم کو ہدف بدلنے کا خاموش طریقہ نہ بنائیں۔
ہر قسط کا ریکارڈ اور کام مکمل ہونے کی علامت
ہر بار یہ پانچ چیزیں ایک ہی جگہ لکھیں: تاریخ، نئی رقم (روپے اور ڈالر دونوں میں اور استعمال ہوا ریٹ)، ہر حصے کی کمی، اصل خریدے گئے یونٹ اور قیمت، اور بچی نقد رقم۔ جرنل کا ایک سادہ ڈھانچہ اسٹاک رسک پلان اور ٹریڈنگ جرنل کی رہنمائی میں موجود ہے۔
یہ کام اس وقت مکمل ہے جب: (1) خرید کے بعد ہر حصے کا نیا وزن آپ نے خود نکال کر لکھ لیا ہو، (2) کوئی حصہ پہلے سے زیادہ ہدف سے دور نہ ہوا ہو، (3) کسی زیادہ وزن والے حصے میں نئی رقم نہ گئی ہو، اور (4) آپ کو معلوم ہو کہ بغیر بیچے پورا ہدف پانے کے لیے مزید کتنی رقم چاہیے۔